Ein Kredit in 24 Stunden ohne Schufa wirkt auf den ersten Blick wie die ideale Rettungsanker-Lösung bei akuten finanziellen Engpässen. Ob plötzliche Autoreparatur, dringende Nachzahlungen für Energie oder unvorhergesehene Rechnungen – die Vorstellung, binnen eines Tages flüssig zu sein, zieht Verbraucher in Notlagen magisch an.
Doch die Realität im deutschen Bankensektor ist komplexer als so manches Werbeversprechen suggeriert. Wer die genauen Mechanismen, Bearbeitungszeiten und rechtlichen Hürden versteht, kann gezielt die Spreu vom Weizen trennen und teure Fallen vermeiden.
| 3.000 € Kredit |
| 5.000 € Kredit |
| 10.000 € Kredit |
Der Bedarf an blitzschneller Liquidität hat meist handfeste Gründe. Klassische Filialbanken und große Direktbanken in Deutschland arbeiten mit starren Scoring-Modellen.
Warum suchen Verbraucher gezielt nach einem 24h-Kredit ohne Schufa?
Bereits ein einziger negativer Schufa-Eintrag – etwa durch eine längst beglichene Handyrechnung oder einen alten Schufa-Eintrag aus der Vergangenheit – führt dort oft zum automatischen Kreditantrag-Stopp.
Spezialisierte Online-Anbieter und Kreditvermittler springen genau in diese Lücke und werben mit Begriffen wie Sofortkredit in 24 Stunden. Doch hier liegt die erste große begriffliche Hürde: Während die Kreditentscheidung (die Zusage oder Vorab-Prüfung) oft innerhalb von wenigen Minuten digital erfolgt, hängt die tatsächliche Auszahlung auf dem Girokonto von technischen Banklaufzeiten und den Bearbeitungsfenstern der jeweiligen Kreditinstitute ab. In der Praxis bedeutet dies meist einen Zeitraum von 24 bis 48 Stunden.
Technische Funktionsweise: Wie laufen digitale Konto-Checks und Express-Optionen ab?
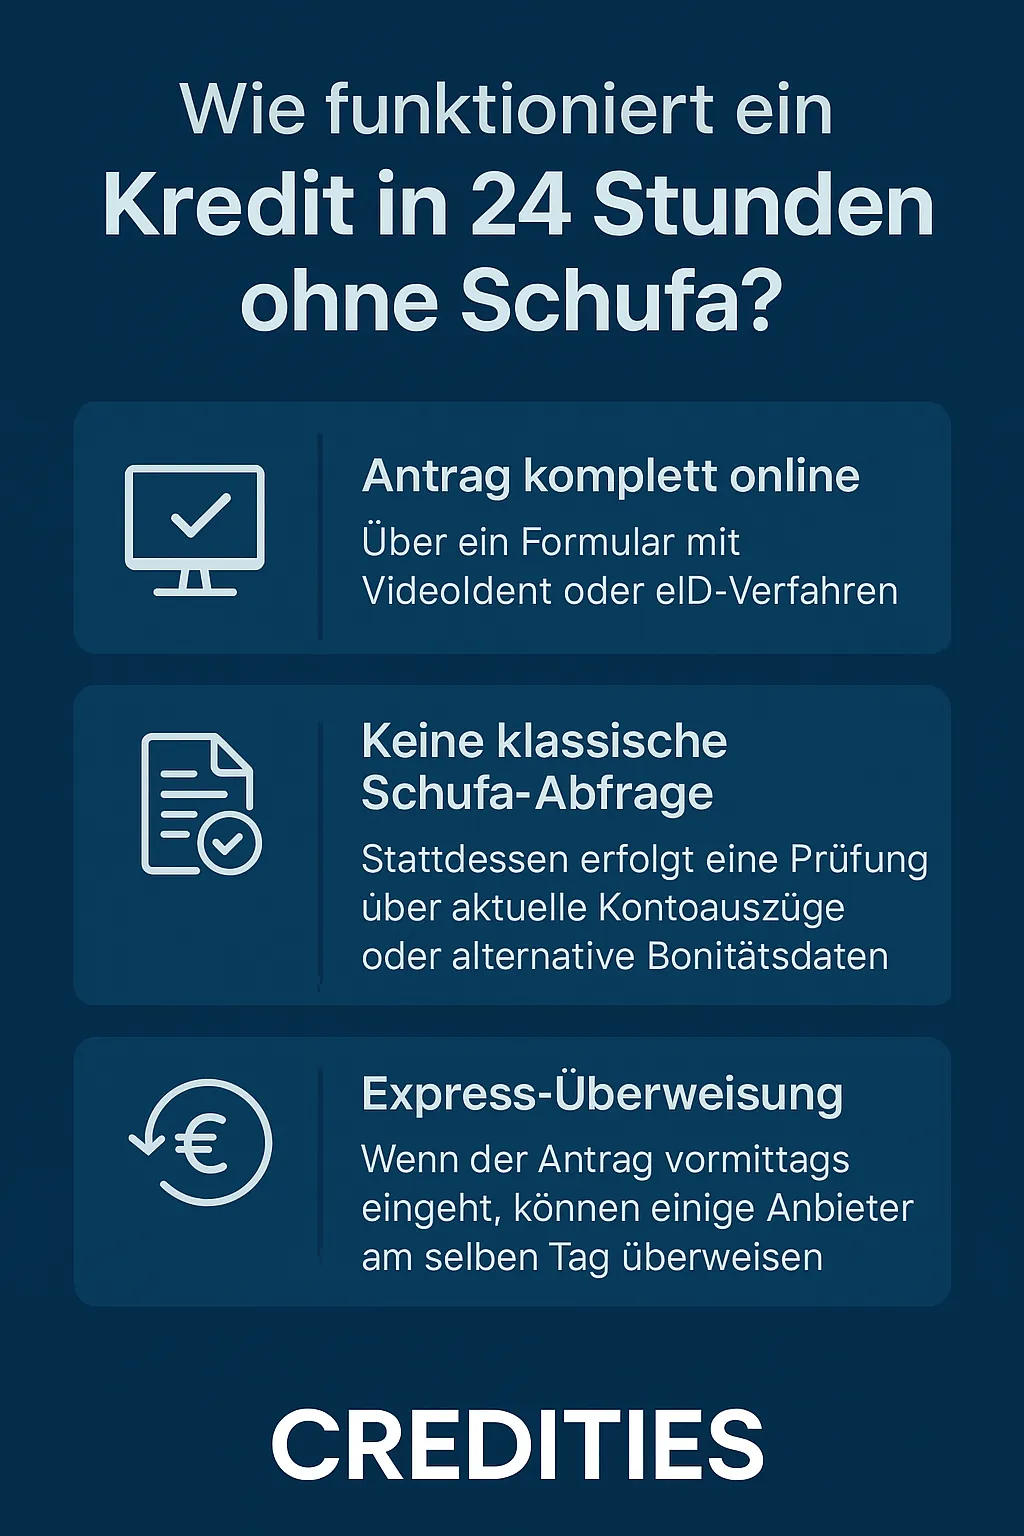
Um die strikten Fristen von unter einem Tag einzuhalten, haben moderne FinTechs den klassischen Papierkram komplett digitalisiert. Der Ablauf folgt präzisen automatisierten Schritten:
- Digitaler Online-Antrag: Der Kreditnehmer füllt das Formular aus und legitimiert sich sekundenschnell per VideoIdent-Verfahren oder über die eID-Funktion (Online-Ausweisfunktion) des Personalausweises.
- Automatisierte Kontoanalyse statt Schufa: Statt einer klassischen Abfrage bei der Schufa-Holding nutzen Anbieter moderne Schnittstellen (wie FinTecSystems oder Sofort Ident), um die Girokontohistorie der letzten 60 bis 90 Tage in Echtzeit auszulesen. Dabei prüft ein Algorithmus automatisch regelmäßige Geldeingänge und das Ausgabenverhalten.
- SEPA-Echtzeitüberweisung & Cut-off-Zeiten: Geht der Antrag am Vormittag ein und wird die kostenpflichtige Express-Option gewählt, veranlasst der Anbieter die Auszahlung per Real-Time-Transfer. Fällt der Antrag jedoch auf den Nachmittag oder das Wochenende, greifen die gesetzlichen Bankarbeitszeiten.
💡 Praxis-Realität: „24 Stunden“ bedeutet in den allermeisten Fällen: Heute digital beantragt, Bonität per Konto-Check nachgewiesen und am nächsten Werktag (morgens) ist das Geld gebucht.
Detaillierte Konditionen: Welche Summen, Laufzeiten und echten Zinsen sind üblich?
Minikredite ohne Schufa sind exakt kalkulierte Kurzzeitfinanzierungen. Sie sind nicht dafür gedacht, langfristige Schulden umzuschichten, sondern sollen Liquiditätslücken von wenigen Wochen bis zu einigen Monaten schließen.
- Kreditsumme: Typischerweise zwischen 500 € und 1.500 € (bei einigen spezialisierten Vermittlern bis zu 3.000 €).
- Laufzeiten: Sehr flexibel von 1 Monat (Einmalzahlung zum Monatsende) bis zu 36 Monaten bei Ratenkrediten.
- Effektiver Jahreszins: Bewegt sich im Marktvergleich meist zwischen 9 % und 16 % p.a. Bei sehr kurzen Laufzeiten (z. B. 30 Tage) fallen die absoluten Zinskosten in Euro überschaubar aus, der effektive Jahreszins spiegelt jedoch die prozentuale Jahresbelastung wider.
- Zusatzkosten für Express-Optionen: Wer eine Sofort-Auszahlung binnen weniger Stunden wünscht, zahlt bei vielen Anbietern eine Bearbeitungs- oder Expressgebühr, die separat berechnet wird.
Anbieter im direkten Marktvergleich: Wer hält, was er verspricht?
Die Wahl des passiven Kreditpartners erfordert einen Blick auf die Feinheiten wie Maximalbetrag, Auszahlungsgeschwindigkeit und Besonderheiten im Prozess:
| Anbieter | Max. Betrag | Auszahlungszeit | Kern-Besonderheit |
|---|---|---|---|
| Cashper | 600 € | < 24h (mit Express) | Fokus auf absolute Kleinbeträge, komplett papierloser Ablauf. |
| Ferratum | 1.500 € | < 24h (Option) | Höherer Maximalbetrag, optionale Express-Zuschläge. |
| Bon Kredit | 3.000 €+ | 24–48h | Vermittlerstruktur; sucht auch bei schwerer Schufa nach passenden Bankpartnern. |
👉 Einen noch tieferen Einblick und spezifische Fallstudien findest du in unserem ergänzenden Ratgeber zu Kredit in 1 Stunde auf Konto ohne Schufa.
Praxisbeispiel: Wie ein Notfallkredit in der Realität abläuft
Um den Ablauf greifbar zu machen, betrachten wir ein realistisches Szenario aus dem Alltag:
Ein Student oder Angestellter benötigt dringend 1.000 €, da das für die Arbeit oder das Studium unerlässliche Notebook irreparabel defekt ist. Da bei einer traditionellen Hausbank aufgrund eines alten Schufa-Eintrags sofort eine Absage ins Haus flattern würde, wählt er den Weg über einen spezialisierten Online-Anbieter wie Ferratum.
Der Nutzer stellt den Antrag digital am Vormittag, absolviert den automatisierten Konto-Check via Online-Banking und führt das VideoIdent-Verfahren durch. Da alle Unterlagen fehlerfrei übermittelt wurden, erfolgt die Kreditprüfung und -zusage noch in der Mittagszeit. Durch Wahl der Express-Option wird die Überweisung veranlasst, sodass das Geld am nächsten Morgen pünktlich auf dem Girokonto verbucht ist.
Risiken, Fallstricke und Warnsignale unseriöser Kreditvermittler
Wo schnelle Liquidität gefragt ist, versuchen leider auch schwarze Schafe, die Notlage von Verbrauchern auszunutzen. Folgende Indikatoren kennzeichnen betrügerische oder unseriöse Offerten:
- Vorkosten und Gebühren vorab: Seriöse Kreditgeber oder Vermittler verlangen niemals Geld (für Bearbeitung, Versicherungen oder Beratung) vor der eigentlichen Kreditauszahlung. Wer Vorkosten fordert, fliegt sofort raus.
- Astronomische Kreditsummenversprechen: Angebote wie „10.000 € in einer Stunde ohne Schufa und völlig ohne Einkommensnachweis“ sind physikalisch und rechtlich im deutschen Kreditwesen unmöglich und entpuppen sich als Lockvogelangebote.
- Versteckte Zusatzverpflichtungen: Achten Sie im Kleingedruckten darauf, ob teure Restschuldversicherungen oder kostenpflichtige Mitgliedschaften ungefragt in den Vertrag eingeschleust werden.
Häufig gestellte Fragen (FAQ) zum 24-Stunden-Kredit ohne Schufa
Kann ich auch am Wochenende einen Kredit in 24 Stunden bekommen?
Nein, eine vollständige Wertstellung auf dem Girokonto ist am Wochenende technisch nicht möglich, da klassische Banküberweisungen nur an Bankwerktagen abgewickelt werden. Zwar bearbeiten moderne Online-Anbieter Anträge und Konto-Checks auch samstags oder sonntags vollautomatisch, die finale Auszahlung erfolgt jedoch regulär am nächsten Werktag (meist Montag).
Welche Voraussetzungen muss ich für einen Express-Kredit ohne Schufa erfüllen?
Antragsteller müssen mindestens 18 Jahre alt sein, einen festen Wohnsitz in Deutschland sowie ein auf ihren Namen lautendes Girokonto besitzen. Zudem wird ein regelmäßiges Einkommen (durch Gehalt, Rente oder geregelte Bezüge) vorausgesetzt, das über den digitalen Konto-Check nachgewiesen werden muss.
Wird bei diesen Minikrediten wirklich gar keine Schufa-Abfrage gemacht?
Bei reinen Minikrediten ohne Schufa (wie bei Anbietern im Kurzzeitsegment) wird auf die klassische Einholung des Schufa-Scores verzichtet. Stattdessen konzentriert sich die Bonitätsprüfung voll und ganz auf die aktuelle Liquidität und die tatsächliche Kontoführung der letzten Wochen.
Welche Alternativen gibt es, wenn der Minikredit abgelehnt wird?
Sollte der automatisierte Konto-Check negativ ausfallen, kommen Alternativen wie ein solventer Bürge (Mitantragsteller), ein Arbeitgeberdarlehen, Vorschüsse auf das Gehalt oder im Notfall gemeinnützige soziale Härtefallfonds in Betracht. Von zweifelhaften Privatkredit-Angeboten ohne Sicherheiten im Internet sollte dringend Abstand genommen werden.